Rente: Das rechnet dir keiner vor.
Die gesetzliche Rente ist die teuerste Versicherung, die du je abschließt. Und als Geldanlage? Ein Minusgeschäft. Aber sie schützt dich. Warum beides stimmt, und was du jetzt wissen musst: die Rechnung zu deiner Rente.
 3:27
Erst beim Abspielen wird das Video von YouTube geladen. Mehr dazu in unserer Datenschutzerklärung.
Als Selbstständiger ist dein Umsatz von heute deine Rente von morgen.
Wer selbstständig ist, hat keinen Arbeitgeber, der die Hälfte der Vorsorge dazuzahlt. Was du später hast, musst du heute verdienen. Und Umsatz hängt an Kunden, die dich finden. Eine Webseite, die bei Google gefunden wird und Anfragen bringt, arbeitet für dich auch dann, wenn du Feierabend hast.
Alles aus dem Video, zum Aufklappen.
Worum es geht und Kapitel
Die gesetzliche Rente ist die teuerste Versicherung, die du je abschließt. Und als Geldanlage? Ein Minusgeschäft. Aber sie schützt dich. Warum beides stimmt, und was du jetzt wissen musst: die Rechnung zu deiner Rente.
- 0:00Einstieg
- 0:14Die Rechnung
- 0:35Wann hast du es zurück?
- 0:50Aber: Es ist eine Versicherung
- 1:04Warum es nicht mehr aufgeht
- 1:25Der Staat zahlt drauf
- 1:39Wenn du wenig verdienst
- 1:59Selbst anlegen?
- 2:20Und heute?
- 2:41Was heißt das für dich?
- 2:57Kurz gesagt
Das ganze Video zum Nachlesen
Einstieg
Die gesetzliche Rente ist die teuerste Versicherung, die du je abschließt. Und als Geldanlage? Ein Minusgeschäft. Aber sie schützt dich. Warum beides stimmt, und was du jetzt wissen musst: die Rechnung zu deiner Rente.
Die Rechnung
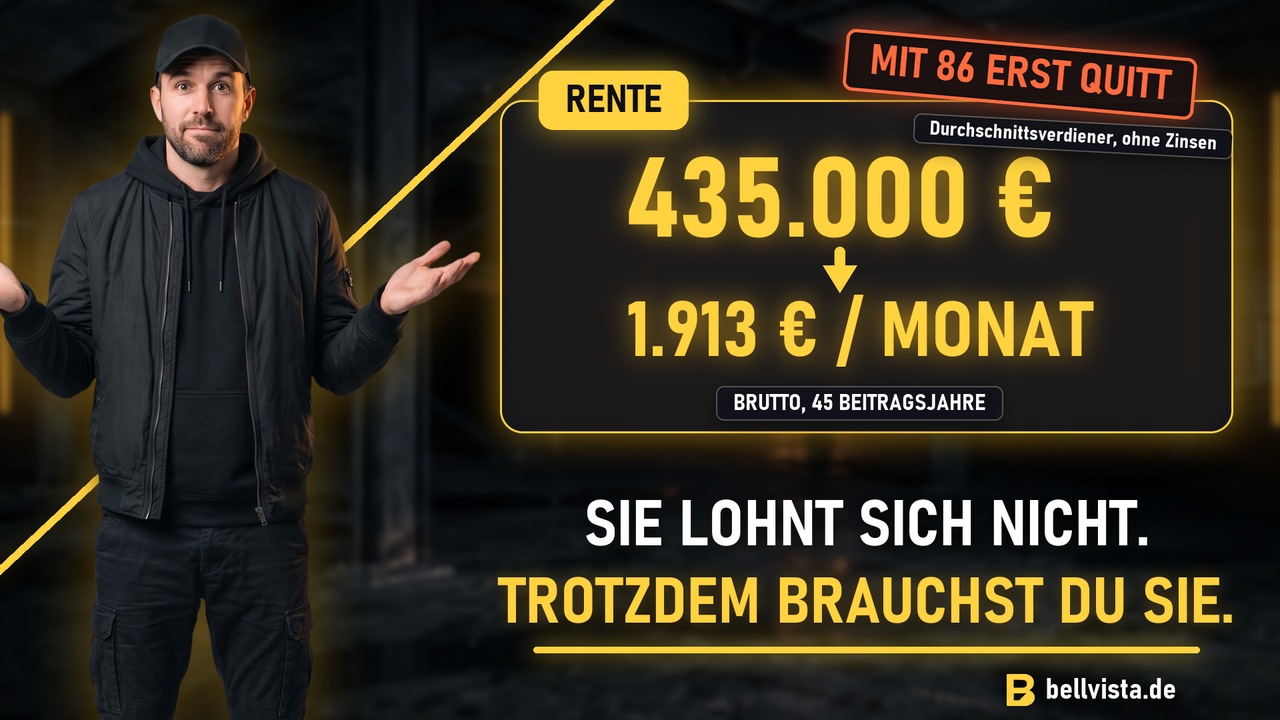
Rechnen wir mit einem Durchschnittsverdiener: knapp 4. 300 Euro brutto im Monat. 403 Euro gehen für die Rente ab, und dein Arbeitgeber legt noch einmal 403 Euro drauf. 45 Jahre lang macht das 435. Dafür bekommst du 1. 913 Euro Rente im Monat. Brutto.
Wann hast du es zurück?
Wann hast du das Geld zurück? Ohne Zinsen gerechnet, mit 86 Jahren. Ein Mann wird im Schnitt aber nur 83 Jahre alt. Das sind rund 56. 000 Euro Minus. Frauen leben länger und kommen ungefähr auf null.
Aber: Es ist eine Versicherung
Fair ist: Die Rentenversicherung ist eine Versicherung, kein Sparbuch. Wirst du mit 50 zu krank zum Arbeiten, zahlt sie dir eine Erwerbsminderungsrente. Stirbt dein Partner, gibt es Witwenrente. Und sie zahlt, bis du stirbst.
Warum es nicht mehr aufgeht
Warum geht die Rechnung nicht mehr auf? 1889 beschließt Bismarck die erste Rente. Rentenalter 70, Lebenserwartung bei Geburt etwa 40 Jahre. 1957 baut Adenauer um: Die Arbeitenden zahlen die Renten der Rentner. Damals kamen sechs Beitragszahler auf einen Rentner. Heute sind es rund zwei.
Der Staat zahlt drauf
Ein 65-jähriger Mann lebt im Schnitt noch 18 Jahre, eine Frau gut einundzwanzig Jahre. Das Loch stopft der Staat: Dieses Jahr zahlt der Bund rund 128 Milliarden Euro dazu. Das ist etwa jeder vierte Euro im Bundeshaushalt.
Wenn du wenig verdienst
Und wenn du weniger verdienst? Wer 45 Jahre lang 2. 500 Euro brutto bekommt, hat etwa 970 Euro Rente netto. Reicht das nicht, stockt das Amt auf: Grundsicherung. Die bekommt auch, wer nie eingezahlt hat. Dein Vorteil ist ein Freibetrag von höchstens 281 Euro 50 im Monat.
Selbst anlegen?
Was wäre, wenn du dieselben Beiträge selbst anlegst? Rechenbeispiel: Mit drei Prozent über der Inflation wären es rund 900. 000 Euro, mit fünf Prozent rund 1,5 Millionen. Aber das ist kein Versprechen: Kurse schwanken, Verluste sind möglich. Und umsteigen geht nicht einfach, denn mit deinen Beiträgen werden heute die Renten bezahlt.
Und heute?
Und heute? Im Juni 2026 hat eine Kommission 33 Vorschläge gemacht: Das Rentenalter soll nach 2031 langsam auf 67 einhalb steigen, dazu kommt ein Kapitalkonto mit zwei Prozent Beitrag, und Selbstständige und Abgeordnete sollen mit einzahlen. Ein Gesetz gibt es noch nicht. Berichten zufolge dauert es länger als geplant.
Was heißt das für dich?
Was heißt das für dich? Plane die gesetzliche Rente als Grundsicherung, nicht als Einkommen zum Leben. Wie du zusätzlich vorsorgst, entscheidest du selbst. Das ist keine Anlageberatung. Lass dich unabhängig beraten, zum Beispiel bei der Verbraucherzentrale.
Kurz gesagt
Merk dir drei Dinge. 435. 000 Euro zahlst du in 45 Jahren ein. Ohne Zinsen hast du sie mit 86 zurück. Und trotzdem schützt dich die Rente, wenn etwas schiefgeht. Schick das Video jemandem, der noch glaubt: Die Rente passt schon.
Quellen und Stand
Aktuelle Lage im Video (Stand: 11. Oktober 2026)
Quellen: Bundesregierung (Alterssicherungskommission, 23.06.2026), Deutsche Rentenversicherung, Destatis
Hinweis: Das Video wurde mit Hilfe von KI erstellt. Bilder, Moderator und Stimme sind KI-generiert, Symbolbilder zeigen keine echten Aufnahmen. Alle Angaben wurden nach bestem Wissen recherchiert, ohne Gewähr.
Mehr von bellvista erklärt.
Du willst, dass deine Kunden so schnell verstehen?
Dann lass uns über deine Webseite reden. 30 Minuten, kostenlos und unverbindlich.